Come calcolare il Dividend Yield: che cos’è la strategia dividend Yield
4 min di lettura di Filippo Angeloni
Questo articolo ha 6 anni. Su questo argomento numeri e regole cambiano: verifica i dati prima di prendere una decisione, oppure scrivimi per un aggiornamento.
Sei passato su morningstared hai notato la voce dividend yield factor e non sai di cosa si tratta o non sai come calcolarla?
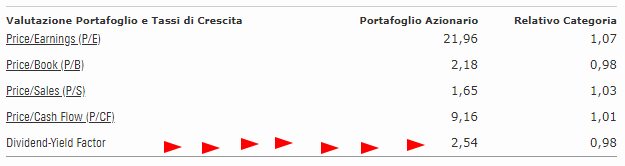
Non preoccuparti perché in questo articolo lo scopriremo 😉
Che cos’è il dividend Yield
Il dividend Yield è il rapporto tra il dividendo ed il prezzo

al numeratore troviamo quindi il dividendo degli ultimi 12 mesi (va moltiplicato per 100)
al denominatore troviamo il prezzo dello strumento finanziario.
Quindi:
- maggiore è il valore del dividend yield, maggiore è il rendimento potenziale in dividendo offerto dallo strumento finanziario.
- minore è il suo valore e minore sarà il rendimento potenziale in dividendo offerto dallo strumento finanziario.
- all’aumentare dei dividendi il dividend yield sale
- al diminuire del prezzo il dividend yield sale
- al diminuire dei dividendi il dividend yield scende
- all’aumentare del prezzo il dividend yield scende
Quello che rappresenta il dividend yield è proprio il rendimento in dividendi offerto dallo strumento finanziario (azionario) e quindi la remunerazione del capitale investito in azionario grazie ai dividendi.
Per essere ancora più esplicito investi 100€ in un azione con dividend yield 10% , ottieni 10€ in dividendi ( se restano invariati)
Esempio calcolo dividend yield per ETF
Proviamo a calcolarci il dividend yield di questo ETF, uk dividend+ . Quello di cui abbiamo bisogno, è sapere il prezzo di questo ETF, ed i dividendi degli ultimi 12 mesi. Niente di più e niente di meno 😉 .
Per trovare queste due informazioni possiamo utilizzare Justetf.com (per etf a distribuzione)
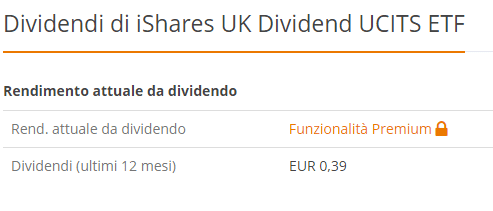
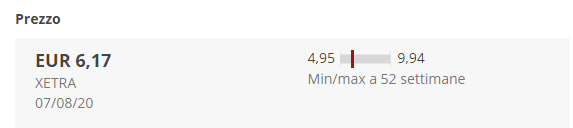
Ottenuti questi dati ci basterà fare:
(0,39 x 100)/ 6,17 = 6,32%
Strategia dividend yield, criticità
In molti dopo che i tassi di interesse sono scesi a 0 o talvolta divenuti negativi, si sono lanciati nell’azionario investendo in titoli che offrono il più alto dividendo yield possibile
È nata per l’appunto la strategia dividend yield, ossia investire nelle azioni che pagano i dividendi più alti.
N.B. Il dividend yield presenta queste criticità:
- il valore preso per i dividendi (utilizzato nella formula) si riferisce all’anno passato, non all’anno presente. Non vi è alcuna certezza che il dividendo del passato venga anche mantenuto nell’anno corrente. Protrebbe essere ad esempio che per scenari avversi le società non riescano a distribuire (nell’anno presente) dividendi per lo stesso ammontare dell’anno passato o potrebbe succedere anche che nell’anno presente non riescano proprio a distribuirli i dividendi. Molte società in effetti sono passate dall’essere considerate high dividend yield stock a non distribuire proprio dividendi.
- il valore dei dividendi dell’anno passato potrebbe poi essere in qualche modo “alterato“, pensa al caso di un dividendo straordinario. Se il dividendo è straordinario non verrà di certo mantenuto anche per l’anno in corso. Quindi questo potrebbe portare fuori strada molti investitori che vedono un dividend yield alto. Siamo umani, se vediamo dividend yield alto, come quello diintesa sanpaolo (sopra al 10%) siamo tentati ad investire.
- cosa più importante: dato che al denominatore troviamo il prezzo e dato che in presenza di prezzi bassi il dividend yield tende ad alzarsi… un dividend yield alto potrebbe essere un campanello d’allarme. Infatti spesso un prezzo troppo basso per un azione può voler dire che vi sono problemi e difficoltà, anche gravi per una determinata società, piuttosto che un’affare.
Utilizzare una strategia high dividend per chi voglia vivere di rendita, non è la migliore delle strategie.
O meglio, può anche essere una buona strategia ma solo se utilizzata successivamente ad un’attenta selezione preventiva sulle società ed i mercati in cui si intende investire.
Conclusione
Non acquistare mai un titolo od un ETF solo perché questo presenta un alto livello di dividend Yield.
Prima si deve sempreverificare attentamente quel determinato titolo o quel determinato ETF.
Il titolo singolo ad esempio va prima selezionato in base alla qualità ed alle sue prospettive future. Poi in base alla politica di distribuzione dei dividendi.
Lo stesso vale per la selezione dell’ETF, va selezionato in base ad altri criteri. Se ad esempio dopo aver vagliato 100 etf ne determiniamo 10 validi, grazie a determinati criteri, solo successivamente possiamo raffinare la nostra ricerca in base al dividend yield tra questi ultimi ETf. Un altre parole possiamo scegliere l’etf con il dividend yield più elevato tra gli ETF che abbiamo selezionato.


Commenti