PROTEGGI L’INVESTIMENTO PIÙ GRANDE: LA TUA CASA
aggiornato il 5 min di lettura di Filippo Angeloni
Tra i desideri più grandi degli italiani, resta al primo posto quello di possedere una bella casa con una bella vista sul mare e perché no una bella piscina in cui rilassarsi.
Per nostra cultura siamo proprio portati a seguire questo percorso…
- finire la scuola con ottimi voti
- trovare un buon lavoro magari a tempo indeterminato (perché no magari il posto fisso con lo stato)
- stipulare un mutuo trentennale (a qualsiasi tasso, tanto l’importante è comprare la casa)
- Comprare una casa (a qualsiasi prezzo, senza effettuare nessuna valutazione…tanto l’importante è essere proprietari di un immobile… perché con l’affitto si buttano via soldi )
Per poter realizzare questo sogno noi italiani saremmo tutti disposti ad indebitarci, ad accendere un mutuo trentennale e sottoscrivere qualsiasi condizione pur di realizzarlo.
Per fortuna in molti capiscono l’importanza di questo grande passo (che non va fatto su due piedi ma con buon senso), ma in pochi decidono di proteggerlo con una polizza assicurativa.
Eppure la casa non è solo un sogno nel cassetto, è soprattutto l’investimento più importante della vita di ciascuno di noi.
La casa rappresenta l’asset più cospicuo per gli Italiani. Per molte famiglie la casa rappresenta tutto il patrimonio e molte volte anche di più dato che ci si è indebitati per possederla.
Sappiamo che l’unica tipologia di polizza obbligatoria a capo di una abitazione è quella appunto legata alla richiesta di un mutuo, la nota ‘’incendio-scoppio’’. Ma se questa tipologia di tutela è resa obbligatoria ai fini di una operazione come quella della richiesta di un prestito, perché non ritenerla fondamentale per la tutela del nostro patrimonio complessivo?
Infatti solo quattro cittadini su dieci contraggono una polizza assicurativa sulla propria abitazione, e ancor più grave, di questi quattro solo uno si interessa ad una tutela da eventi catastrofali come la bomba d’acqua, l’alluvione od il terremoto.
Eventi che hanno duramente colpito la nostra bella Italia, più e più volte.
Si parla di eventi rari per carità, ma eventi dal forte impatto sul nostro patrimonio e sulle nostre finanze. Eventi che vanno assicurati per eliminare del tutto ogni rischio…
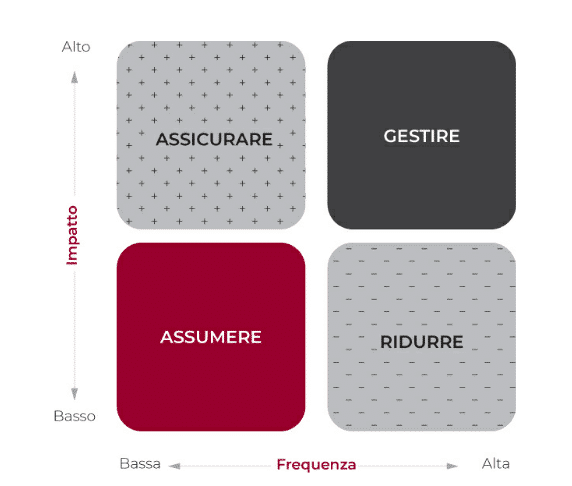
I rischi immobiliari, sono rischi che il proprietario di casa non dovrebbe sobbarcarsi. Sono rischi capaci di azzerare in un istante l’intero patrimonio immobiliare di una persona, o di una famiglia.
Questi rischi possono mandare alla rovina finanziaria una persona, sono rischi da un impatto catastrofico.
Se si verifica un forte terremoto e la tua casa non è assicurata, allora rischi di vedere azzerato il tuo intero patrimonio…
E’ un rischio che puoi sobbarcarti? NO.
E non pensare di detenere cash sul c/c per far fronte a questi rischi… non funziona così esistono le assicurazioni e vanno utilizzate per eliminare del tutto questi rischi
Conosciamo più a fondo questa tipologia di copertura.
LE VARIE COPERTURE PREVISTE:
INCENDIO-SCOPPIO: Protegge la tua casa da una serie di eventi come ad esempio incendio, esplosione e scoppio, fulmine, crollo di ponti, cavalcavia, viadotti.
DANNI DA ACQUA: Fuoriuscita Acqua Condotta compresi i danni da traboccamento e rigurgito fognature, ricerca e riparazione del guasto, rottura tubature interrate.
DANNI DA FENOMENO ELETTRICO: Copertura per danni a tv, computer, elettrodomestici, causati da sbalzi di corrente, scariche elettriche, sovratensioni, fulmini.
EVENTI ATMOSFERICI: Grandine, tromba d’aria, tempesta, vento.
EVENTI SOCIOPOLITICI: Scioperi, tumulti popolari sommosse, atti di terrorismo.
DANNI A TERZI: Risarcisce i danni provocati a cose di terzi a seguito di incendio, esplosione o scoppio dell’abitazione
RESPONSABILITÀ CIVILE: Copre dai danni causati a terzi, riconducibili alla propria abitazione o al proprio nucleo familiare. Copre ad esempio dal danno causato dalla tegola caduta dal tetto sull’auto di un passante, piuttosto dal danno che mio figlio può causare lanciando un sasso verso una macchina, o che potrebbe aver causato il mio adorato animaletto domestico.
TUTELA LEGALE: Tutela in caso di contenzioso
EVENTI CALAMITOSI E CATASTROFALI: Tutela in caso di eventi legati a condizioni climatiche, compresi i forti temporali. Ad esempio copre dai danni causati da bomba d’acqua, alluvione, terremoto.
FURTI E RAPINE: Protegge i beni da furto, rapina e altri rischi come i danni ai beni di terzi causati dai ladri, compresi gli atti vandalici, i danni all’immobile causati dai ladri, l’uso fraudolento della carta di credito.
ASSISTENZA: offre un servizio di primo intervento per l’immobile e per la persona.
INFORTUNIO DOMESTICO: protegge il nucleo da un eventuale infortunio all’interno delle mura domestiche assicurate.
NB: SI PRECISA CHE AL MOMENTO DELLA STIPULA DI UNA POLIZZA SULLA CASA NON È NECESSARIO ATTIVARE TUTTE LE SEZIONI, O TUTTE INSIEME.
QUANTO PUÒ COSTARE UNA POLIZZA CASA
Ciò che rende variabile il premio di una polizza sulla casa è la somma di alcuni dati che caratterizzano l’abitazione da assicurare. Vediamo quali.
- Metri quadri
- Tipologia casa (appartamento, villa a schiera, villa isolata, piano dell’appartamento, villa non isolata..)
- Contenuto da tutelare dai vari fenomeni
- Valore dei beni da tutelare in caso di furto e rapina
- Comune di residenza
- Cani pericolosi o meno
- Abitazioni vicine, quante e di che valore
Ai fini della tutela da terremoto
- tipologia di struttura (pietra, tufo, mattoni, varie strutture..)
- comune di residenza
- anno di costruzione
- tipologia dell’abitazione (in quanto questa copertura è strettamente connessa alla copertura abitazione base)
Facciamo degliesempi di copertura e relativo ipotetico premio:
| Tipologia e metri quadri | Villetta di 100 mq | Appartamento 150 mq con 30.000 euro di arredamento | Villetta a schiera, 110 mq, 20.000 arredamento, 2 bimbi e 1 cagnolino | Appartamento 3° piano, 90 mq, 15.000 arredamento, 1 bambino | Appartamento 120 mq con 30.000 euro di arredamento, casa del 2010 , in cemento armato. |
|---|---|---|---|---|---|
| Garanzie | incendio-scoppio. | Incendio-scoppio, fen. Elettrico, acqua condotta, ev. atmosferico. | Incendio-scoppio, fen. Elettrico, acqua condotta, ev. atmosferico, responsabilità civile del fabbricato e della famiglia. | Incendio-scoppio, fen. Elettrico, acqua condotta, ev. atmosferico, responsabilità civile del fabbricato e della famiglia, furto 5.000 euro, rapina 1.000 euro. | Incendio-scoppio, fen. Elettrico, acqua condotta, ev. atmosferico.Evento catastrofale (terremoto, bomba d’acqua e alluvione). |
| Prezzo mensile | 4,99 euro | 9,90 euro | 16,00 euro | 22,00 euro | 33,00 euro |
| Tipologia copertura | Copertura resp. Civile del capofamiglia |
|---|---|
| garanzie | Copertura dell’intero nucleo familiare, compresi gli animali domestici, da eventuali danni a terzi o cose di terzi.(massimale da 300.000/2.000.000 euro) |
| Premio mensile | 5,00 euro/12,00 euro |


Commenti