Difesa finanziaria: Da cosa devi proteggerti finanziariamente
aggiornato il 3 min di lettura di Filippo Angeloni
Il covid ci ha dimostrato che non è sempre possibile prevedere rischi specifici ma è possibile imparare a gestirli.
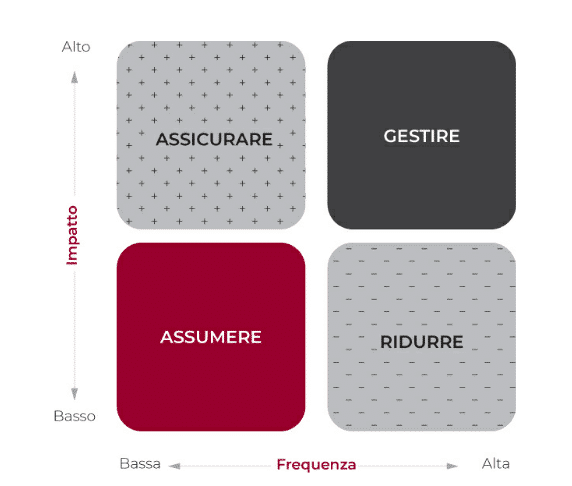
La prima cosa da fare è classificare i rischi in base alla loro probabilità, ed in base al loro impatto.
Rischi a basso impatto e ad alta frequenza
In italia malattie e piccoli incidenti sono coperti dal servizio sanitario nazionale, dall’inps, dall’inail e dalle polizze RC auto obbligatorie.
Altri rischi a basso impatto e ad altra frequenza come magari (multe, spese condominiali eccezionali, rottura miscelatori del bagno ecc…) non sono assicurabili ma devono essere coperti. Come lo si fa? si tengono un po’ (non tanti) di soldi nel conto corrente o in strumenti facilmente liquidabili come ad esempio i BOT, libretti postali.
Dobbiamo quindi ridurre questi rischi, anche se dal basso impatto andando a tenere soldi da parte nel c/c o comunque in strumenti facilmente liquidabili.
Rischi a basso impatto ed a bassa frequenza
Questi rischi non ci dovrebbero preoccupare dato che sono rari e di basso importo.
Questi rischi ce li possiamo assumere senza problemi.
Anche qui possiamo lasciare piccole somme nel conto corrente o in strumenti facilmente liquidabili. Ma non sono rischi estremi.
Vi sono poi coperture assicurative valutabili come unapolizza di responsabilità civile per i danni creati involontariamente dai figli piccoli, oppure assicurazioni su annullamento di un volo aereo o di un viaggio. Se non costano troppo si possono valutare. Ma non sono rischi che ci mandano in rovina. Non dobbiamo preoccuparci troppo di questi rischi.
Rischi ad alto impatto e ad alta frequenza
Il mondo degli investimenti serve proprio a coprire questi rischi, infatti qui si parla di gestire il rischio.
Parliamo del rischio di erosione del potere di acquisto tramite inflazione, od il rischio di non riuscire a far fronte a spese universitarie per i propri figli, o per la sopravvivenza dopo l’età in cui si cessa di conseguire un reddito, il rischio di non riuscire a potersi permettere ciò che davvero si desidera dalla vita (es. un viaggio importante, una seconda casa al mare, un auto di lusso ecc…ecc…)
Questi rischi sono solo in piccola parte assicurabili (il rischio di sopravvivenza è in parte coperto dall’inps)
La gestione di questi rischi avviene tramite una attenta pianificazione finanziaria che definisce obiettivi e rischi e al contempo assegna un asset allocation per raggiungere i propri obiettivi di investimento, e per gestire ogni rischio in questo quadrante.
Rischi al alto impatto ed a bassa frequenza
Questi sono rischi che possono avere impatti catastrofici per una persona, possono condurre alla rovina finanziaria una determinata persona.
Questi rischi colpiscono in maniera irreparabile il capitale “materiale” ed il capitale “umano“…
Stiamo parlando di morte, invalidità grave per le persone (con conseguenze estreme su reddito attuale e potenziale) o di incendi e danni che possono letteralmente azzerare il valore di un immobile (o anche peggio se il danno si estende ad altri proprietari).
Si tratta chiaramente di eventi rari e poco probabili ma capaci di azzerare da un giorno all’altro la ricchezza di una persona o di una famiglia.
Questi rischi li devi annullare tramite assicurazioni, non sono rischi che una persona può sobbarcarsi.
Molte persone per questi rischi tendono ad immobilizzare somme molto elevate nei conti correnti o strumenti a basso rischio e prontamente liquidabili…
E’ sbagliatissimo, i soldi in eccesso vanno investiti, devi eliminare questo rischio tramite le assicurazioni!


Commenti