L’indice Earning Yield per la valutazione del rendimento di un’azione.
3 min di lettura di Filippo Angeloni
Nell’articolo di oggi parliamo dell’indice earning yield che viene utilizzato per la valutazione del rendimento delle azioni.
Alla base di questo indice vi è l’ipotesi di una globale distribuzione degli utili da parte della società. L’earning yield (EY oppure in italiano RGA) esprime il rendimento globale di un’azione ed è dato dal rapporto tra l’utile per azione atteso e il prezzo corrente di un titolo:
EY = (utile atteso per azione / prezzo corrente) – 100
Da questa relazione secondo molti è possibile ricavare un prezzo teorico di equilibrio di un titolo azionario. Supponendo che il tasso di interesse privo di rischio (R) sia pari al 5%, che il beta del titolo sia 1,2, che l’utile per azione stimato (E) sia di 200 e che il premio desiderato per il rischio associato ad un investimento azionario (r) sia del 3%, e il prezzo teorico (P) dell’azione è dato dalla relazione:
P = (E)/(R+beta*r)
Se sostituiamo i dati si ha 200/(0,05+0,03*1,2)= 2325,58 euro.
Dividendo l’E per il P per (200/2325,58) si ottiene il rendimento dell’azione (8,90%), che in ipotesi di totale distribuzione dell’utile sotto forma di dividendo, pone in equilibrio l’investimento azionario con quello obbligazionario.
Il rendimento dell’azione, ovviamente, deve tenere conto e remunerare anche il rischio implicito sui mercati azionari (3,0%) e quello del singolo titolo. L’8,90% è infatti maggiore del rendimento obbligazionario (5,0%) di uno spread che è dato dal prodotto del beta del titolo per il premio per il rischio (1,2*3%).
L’ipotesi di far coincidere il rendimento globale di una azione con il rapporto utile/prezzo non è così azzardata, come sembrerebbe a prima vista. L’utile di esercizio conseguito da una società infatti può essere:
- distribuito integralmente: in questo caso allora si avrà un rapporto payout pari a 100. Questo accade quando il ciclo di investimenti può essere finanziato con gli accantonamenti attuati durante l’anno e senza ulteriori necessità finanziarie, o al limite ricorrendo all’indebitamento per motivazioni fiscali;
- distribuito in parte: è il caso normale e questa ipotesi porta il livello del payout tra 0 e 100;
- totalmente messo a riserva: le imprese con programmi di investimento ambiziosi o con una situazione finanziaria non ottimale possono decidere di non distribuire utili e invece rinforzare il patrimonio complessivo.
Possiamo quindi considerare il patrimonio complessivo di un’impresa come il risultato della relazione seguente:
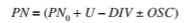
dove:
PN”zero” = patrimonio al primo gennaio di ogni anno ed è dato dalla somma tra il capitale sociale e le riserve accumulate nel tempo;
U = utile conseguito nell’esercizio;
DIV= dividendo complessivo distribuito. Nell’ipotesi precedente in cui l’utile è stato distribuito integralmente esso coincide con U; nella seconda ipotesi è compreso tra 0 e utile netto, mentre nell’ultimo caso il DIV è uguale a 0;
OSC = operazioni straordinarie sul capitale come un aumento o una riduzione del capitale sociale.
La quota di utile non distribuito ((1-DIV/U))*U confluisce nelle riserve patrimoniali e quindi nel patrimonio complessivo dell’impresa che sarà distribuito alla fine agli azionisti, nell’ipotesi di cessazione dell’attività. L’utile conseguito quindi o viene percepito dagli azionisti sotto forma di dividendo, o va a rafforzare al solidità finanziaria dell’impresa.


Commenti